家長們對於「0-18歲成長津貼」的話題應該有不少好奇吧!立法院於2026年7月24日三讀通過的《台灣兒少成長及未來帳戶條例》,不僅建立了「成長津貼」與「未來帳戶」的雙軌制度,涉及到全台兒少家庭的經濟補助權益,總金額高達114萬元,讓許多家長都非常關注。無論你是剛成為新手爸媽,還是已經有孩子的家長,本篇文章帶你了解申請資格、提領限制以及金額組成等重要資訊,幫助你更好地規劃未來,讓孩子的成長之路更加順利。
666方案是什麼?
- 出生啟動金(僅限於施行後出生的孩子):一次性撥入未來帳戶6萬元,讓新生兒的未來更有保障。
- 成長津貼(隨時可動支):0至未滿7歲每年6萬元;7至18歲每年3萬元,讓孩子的成長過程中不再有經濟壓力。
- 未來帳戶撥補(滿18歲提領):7至18歲每年3萬元,為孩子的未來打下堅實的基礎。
小編提醒
本文主要說明「成長津貼」的相關資訊,並不包含已實施的托育補助或地方生育獎勵細節唷。
延伸閱讀:普發一萬|2026旅遊補助|終身學習券
重點整理:
成長津貼與台灣未來帳戶是什麼?
《台灣兒少成長及未來帳戶條例》為雙軌制度,目的是兼顧家庭當下支持與未來資金規劃。
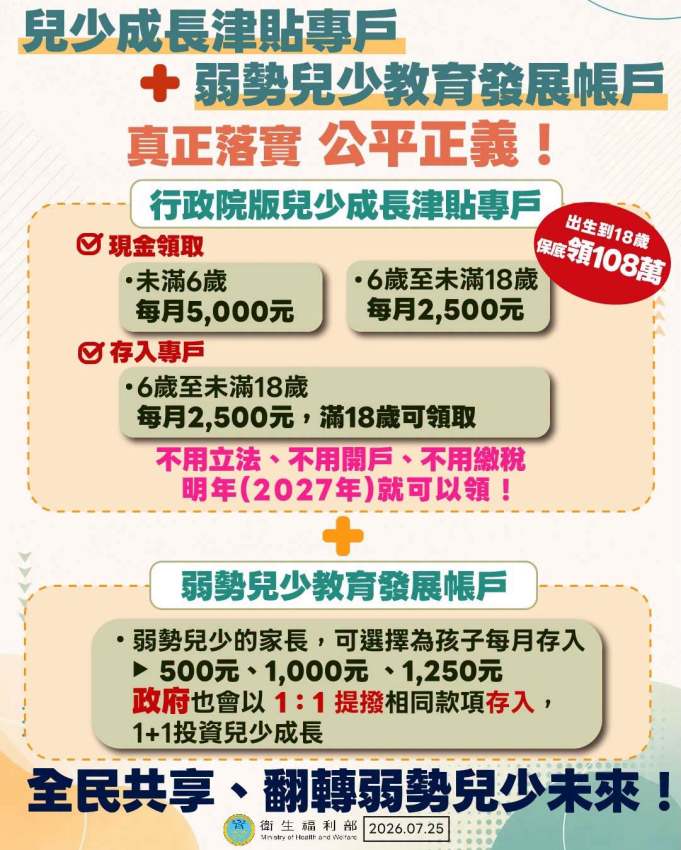
- 「兒少成長津貼專戶」,屬現金性質,可靈活支應日常育兒及教育需求
- 「台灣未來帳戶」,具信託性質,專為累積兒少成年後的發展基金所設,具嚴格提領用途規範。
兒少成長津貼的設計初衷,是為了減輕家庭在孩子成長過程中面臨的育兒負擔。這部分款項採取每年撥入專戶的方式,家長能根據孩子的需求隨時動支。對於未滿7歲的幼兒,政府每年挹注6萬元,相當於每月補貼5,000元的育兒開銷。隨著孩子進入學齡階段,這筆金額會轉為現金與未來帳戶撥補並行,持續提供家庭支持。
台灣未來帳戶則具備了強制的儲蓄與投資概念。這不僅是為了累積一筆「成年禮金」,更透過政府的定額撥補與勞動基金的專業操盤,協助孩子對抗通膨。此帳戶原則上必須等到開戶人年滿18歲成年後,經檢核確認用於就學、就業、職業訓練、創業、購屋自備款或租屋費用時,才能正式結清提領。若無法提出用途證明,政府撥入款項將繳回國庫。
0-18歲最高114萬元怎麼領?
「666方案」是本次條例的主軸。對於條例施行後出生的嬰兒,政府在出生時即撥入6萬元啟動金至未來帳戶,開啟資產累積。在0 到未滿7歲的黃金成長期,每年給予6萬元成長津貼,供家長靈活運用。
孩子7歲後,進入長期儲備階段。政府每年持續發放3萬元成長津貼,並同步存入3萬元至未來帳戶。這種分軌撥補的機制,是為了確保家庭在各個成長階段都能獲得穩定的資金支持,同時為孩子長遠的發展預留空間。若孩子完整適用此方案,至18歲時總計可領 114 萬元,為踏入社會提供穩健的資金基礎。
| 年齡範圍 | 補助類型 | 補助金額 |
| 出生時 | 未來帳戶 | 啟動金6萬元 |
| 0-6歲 | 成長津貼 | 每年6萬元,共42萬元 |
| 7-18歲 | 成長津貼+未來帳戶 | 每年3萬元津貼+3萬元未來帳戶,共66萬元 |
「兒少成長津貼」累積75萬元,家長可以隨時動支,用於育兒開銷。而「台灣未來帳戶」累積39萬元(含出生啟動金)則是專款專用,必須滿18歲並提供用途證明才能提領。
誰可以申請?需要準備什麼證明嗎?
《台灣兒少成長及未來帳戶條例》採「全民普發」原則不僅適用於全體未滿18歲的國民,沒有家庭所得的排富限制,讓每個家庭都能受惠。
- 身分要求:未滿18歲之中華民國國民。
- 居住限制:在國內設有住所且每年居住滿183天。
- 申請方式:由地方主管機關列冊主動開戶,家長無須臨櫃。
為了確保育兒補助的普惠性,政府這次捨棄了傳統的所得審查制。只要孩子符合中華民國國民身分,且維持在台居住的既定事實,政府便會透過戶政勾稽資料,主動為孩子建立專戶。這項設計大幅減少了家長的行政負擔,也避免了因申請手續繁雜而導致資源遺漏的情況,體現了政策「全民參與」的核心精神。
18歲提領未來帳戶有哪些限制?
台灣未來帳戶並非滿18歲即可隨意全額領取。開戶人須提出就學、就業、職業訓練、創業、購屋自備款或租屋費用共6項用途證明,審核通過後可結清提領。若無合格用途證明,僅能領回自行加碼的存款與企業贊助款。
- 合格用途:就學、就業、職訓、創業、購屋、租屋。
- 領回規定:若不符用途,僅能領回自存款及僱主贊助款。
- 國庫回收:政府提供的啟動金、撥補款及投資收益將全數歸還國庫。
未來帳戶的核心價值在於協助青年發展,因此提領用途受到嚴格限制。這項設計是為了避免年輕人在成年初期,因為一時的消費需求而將這筆專屬的未來基金揮霍殆盡。透過強制性的用途規範,政府希望能將這筆資金轉化為增進青年專業知識、就業競爭力或購屋能力的實際動力,讓114萬元的總額發揮出最大的社會效益與價值。
除了政府撥款外,還有哪些加碼方式?
為了鼓勵多方參與,法案允許家長自行加碼存款,且享有稅務優惠;同時開放法定代理人的僱主每年提撥最高5萬元贊助款,並提供企業相關獎勵及免稅措施,讓企業成為子女未來基金的共同守護者。
- 家長自存款:可隨時存入,享綜所稅列舉扣除。
- 僱主贊助款:每年最高5萬元,享企業稅務獎勵。
- 投資機制:由勞動基金運用局管理,提供保底定存收益。
除了政府的定額給付,未來帳戶更引入了企業共同響應的機制。企業贊助款的設立,不僅為子女的未來增加了資金池,更提供企業一個實質落實員工家庭支持的管道。透過免稅與獎勵措施,政府鼓勵僱主與員工共同為孩子投資未來,這對於強化企業與員工間的羈絆也有正向幫助,讓育兒議題從家庭延伸至職場。
此外,投資報酬的保障機制也是此項條例的一大亮點。為了降低投資風險,未來帳戶的資金委由專業的勞動基金運用局操盤,投資標的限制在安全穩健的國內標的。若實際投資收益低於當地銀行二年期定期存款利率,差額將由國庫補足,確保這筆教育基金不會因市場波動而損及本金。這對於關心孩子資產長期累積的家長來說,是一個安心的保證。
即使孩子在18歲時未能提出合乎規定的發展用途,依然能領回個人與企業贊助的款項及其衍生的利息收益,不僅保護了政府預算資源的專款專用,同時也保留了家長規劃彈性,讓這項政策在規範與靈活性之間取得平衡。
更多育兒福利總整理

- 弱勢兒少教育發展帳戶:家長自由選擇每月存入500元、1,000元或1,250元,政府「1:1」相對提撥,存款翻倍。
- 人工生殖補助加碼:未滿40歲,第1-3次補助15萬元,第4-6次補助6萬元;40-45歲,第1-3次補助13萬元。
- 生育保險給付:不分保險類別每胎補足到10萬元。
- 育兒福利疊加:0到18歲成長津貼+0到6歲的育兒津貼+送公托/準公托補助福利疊加。
- 醫療照護網升級:新生兒疾病篩檢22項免費、兒童預防保健增加到9次、兒童專責醫師擴大到6歲(未滿)、嬰兒輪狀病毒116年全面納入公費。
如何追蹤成長津貼最新動態與官方公告?
成長津貼政策細節,建議家長鎖定「行政院」官網新聞室、「衛生福利部」社會及家庭署網站,以及各縣市社會局的官方公告,以獲取最正確的補助申請教學與時程表。
小提醒:為了避免在政策細節公布之前,因誤信不明來源的網路傳言而感到焦慮,建議各位爸爸媽媽優先參考政府的官方管道,可以先加入行政院或相關部會的官方社群帳號,以確保在政策公布的第一時間收到通知,並以最有效率的方式準備相關證明文件。
成長津貼常見問題
成長津貼及未來帳戶需要自己準備什麼費用嗎?
成長津貼及未來帳戶的費用完全由政府支應,家長無需繳交任何費用。若家長選擇自行加碼存入未來帳戶,則可根據自身意願與經濟狀況自行存入,並無強制性要求。
出生啟動金要怎麼領?
這筆6萬元的啟動金僅針對條例施行後出生的新生兒。對於已出生的孩子,政府將根據年齡段規範撥入相應的成長津貼與未來帳戶撥補款,確保每個孩子都能獲得適當的資助。
未來帳戶裡的資金可以提前領出嗎?
原則上,未來帳戶的資金不可以提前動支。該帳戶具信託性質,設有嚴格的提領限制,除非遇到特殊法定情形,否則兒少在未滿18歲前不得隨意提領,以確保資產的長期累積與儲蓄目標。
成長津貼與育兒津貼會衝突嗎?可以同時領嗎?
根據現行規範,成長津貼作為獨立的資產累積制度,並不排斥與現行的育兒津貼同時領取。家長無需擔心福利重疊而導致某一項津貼被取消的問題,這樣的設計有助於家庭獲得更多的經濟支持。
18歲沒有合格用途,未來帳戶的錢會被沒收嗎?
若在18歲時未能提出合格用途,政府撥入的款項將會繳回國庫,但家長自存款與企業贊助款(包括本金及利息)依然屬於孩子所有,開戶人可以領回這兩部分的資金。
成長津貼總結
2026台灣推出的「成長津貼」對爸爸媽媽來說是一個令人振奮的政策!不僅將育兒補助延伸到18歲,總額高達114萬元,對於面對少子化問題的台灣來說,這是個重要的轉折點。這項政策將減輕家庭的經濟壓力,尤其是在育兒成本高漲的今日,很多家長都在期待這筆津貼能為家庭帶來真正的幫助,小編將持續幫大家整理0-18歲成長津貼懶人包,一起為孩子的未來做好充分的準備!